
"Não tem nada para comer": o relatório de auditoria da geladeira, feito por um contador com fome às 22h
Ativo circulante: meio limão, três ovos e um pote de sorvete que é feijão. Passivo: a fome. O relatório oficial de auditoria, no estilo de balanço contábil, de uma geladeira "vazia" que, inspecionada com atenção, rendeu um jantar. Com dicas reais para conservar e aproveitar melhor os alimentos.
RELATÓRIO DE AUDITORIA – GELADEIRA DOMÉSTICA
Auditor responsável: Fernando, 38 anos, contador, com fome
Data da auditoria: quinta-feira, 22h07
Motivo: declaração do auditor, em voz alta, para ninguém, após abrir a geladeira pela quarta vez em vinte minutos: "Não tem nada para comer nesta casa"
Objetivo: verificar a veracidade da declaração
1. Contexto
O auditor chegou do trabalho às 21h30, depois de um dia de fechamento de balanço, sem almoço decente (um salgado às 15h) e com uma fome classificada como "nível emergência". Abriu a geladeira às 21h47, olhou por 40 segundos e fechou. Abriu de novo às 21h52, olhou por 25 segundos e fechou. Abriu às 21h58, pegou um queijo, cheirou, devolveu. Às 22h05, abriu pela quarta vez e fez a declaração que motivou esta auditoria.
Diante da falta de opções de delivery (o restaurante favorito estava fechado e a taxa de entrega do outro estava, nas palavras do auditor, "um assalto"), decidiu-se pela realização de uma auditoria completa, com a metodologia rigorosa da profissão.
2. Inventário do ativo (prateleira por prateleira)
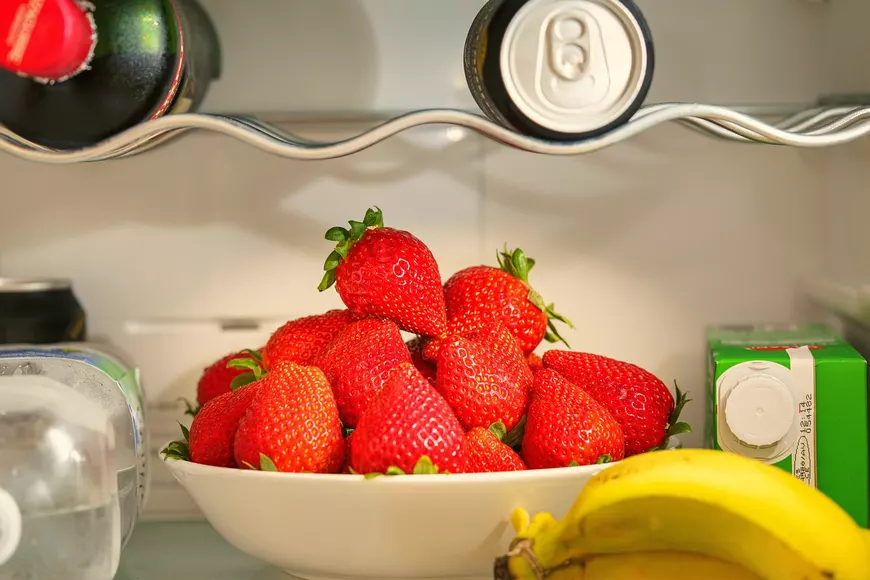
Prateleira superior: um pote de margarina pela metade; um pote de requeijão com uma camada fina no fundo, que exige técnica de raspagem com colher; um vidro de azeitonas com três azeitonas boiando; uma caixa de leite aberta, com validade de amanhã (situação considerada "dentro do prazo, mas sob observação").
Prateleira do meio: três ovos; meio pimentão vermelho, embrulhado em filme plástico; um pedaço de queijo muçarela de uns 150 gramas, com as bordas ressecadas, mas o centro em bom estado; uma vasilha de plástico com tampa azul, de conteúdo desconhecido.
Prateleira inferior: uma cebola com um broto verde saindo da ponta; dois tomates, um firme e outro em processo de amolecimento; uma cenoura que perdeu a firmeza e adquiriu a flexibilidade de uma borracha.
Gaveta de legumes: um maço de cheiro-verde murcho; um limão; um pé de alface que o auditor comprou "para começar a comer salada" na segunda-feira e que nunca foi aberto.
Porta: catchup, mostarda, maionese, molho de pimenta, molho shoyu, uma garrafa de água e meia lata de leite condensado, coberta com papel-alumínio, da sobremesa do fim de semana.
Freezer: gelo; um saco de ervilha congelada aberto há tempo indeterminado; dois pães de queijo congelados, sobreviventes de um pacote; e um pote de sorvete de creme. Ao abrir o pote de sorvete, o auditor descobriu que, na verdade, ele contém feijão congelado, guardado pela mãe na última visita. O auditor registra a decepção.
Vida real: a geladeira deve ficar regulada para manter os alimentos a 5 °C ou menos. Guarde alimentos prontos em potes fechados e identificados com o conteúdo e a data, e coloque na frente o que vence primeiro. Assim, fica mais fácil ver o que tem, usar antes de estragar e evitar a sensação de que "não tem nada".
3. Análise da vasilha de tampa azul
A vasilha de tampa azul foi considerada item de alto risco e analisada com cautela. O auditor abriu a tampa com o braço esticado, afastando o rosto. Conteúdo identificado: arroz branco, preparado no domingo. Quatro dias. O arroz estava com aparência e cheiro normais. Classificação: "aproveitável, desde que bem aquecido". O auditor considerou esta a descoberta mais importante da auditoria.
3.1. Análise do armário (auditoria complementar)
Para efeito de comparação, o auditor estendeu a inspeção ao armário da cozinha, que normalmente fica fora do escopo da declaração "não tem nada para comer". Foram encontrados: meio pacote de macarrão parafuso, uma lata de milho, uma lata de atum, um pacote de farofa pronta, um saco de pipoca de micro-ondas e uma caixa de chá de camomila ganhada num amigo secreto em 2023. Com esses itens, o auditor concluiu que seria possível montar ainda uma segunda refeição completa, um macarrão com atum e milho, no dia seguinte. A declaração inicial, portanto, mostrou-se duplamente falsa.
4. Conclusões preliminares
Com base no inventário realizado, conclui-se que a declaração "não tem nada para comer nesta casa" é falsa. A geladeira contém, na verdade, ingredientes suficientes para pelo menos uma refeição completa. O que não tem é "nada que esteja pronto, que seja exatamente o que o auditor queria e que não exija nenhum esforço". O problema, portanto, não é de estoque. É de expectativa.
5. Plano de ação
O auditor elaborou, às 22h20, um plano de ação emergencial, aproveitando os ativos disponíveis:
- Cortar a cebola (descartando o broto), o meio pimentão e o tomate firme;
- Refogar os vegetais na frigideira com um fio de azeite;
- Juntar o arroz da vasilha azul, bem aquecido;
- Abrir um espaço na frigideira e mexer os três ovos;
- Misturar tudo, adicionar o queijo muçarela em cubos (com as bordas ressecadas removidas) e um pouco de shoyu;
- Finalizar com o cheiro-verde que ainda estava aproveitável.
Resultado: um arroz de forno improvisado, chamado pelo auditor de "arroz de auditoria", servido às 22h41 num prato fundo. Sobremesa: as três azeitonas (por impulso) e uma colher de leite condensado direto da lata (por merecimento).
6. Parecer final
O auditor declara que o arroz de auditoria foi, possivelmente, a melhor refeição da semana. Declara também que vai, a partir de agora, abrir a geladeira com mais atenção antes de fazer declarações precipitadas. Recomenda-se, para os próximos exercícios: fazer lista de compras, usar o pé de alface antes de virar sopa, descartar a cenoura de borracha e etiquetar o feijão congelado no pote de sorvete, para evitar novas decepções.
Nota final do auditor: este relatório será arquivado. Mas é provável que, na próxima quinta-feira, às 22h, a mesma declaração seja feita, diante da mesma geladeira, com o mesmo resultado. Algumas auditorias são cíclicas. Para outros relatórios da cozinha, leia sobre o mercado em que se vai só pegar pão, o cozinhar pela primeira vez e o delivery que chega frio, a alternativa que o auditor quase escolheu.
Vida real: comida pronta guardada na geladeira deve ser consumida em poucos dias e sempre reaquecida até ficar bem quente por dentro. Na dúvida sobre cheiro, cor ou textura, não arrisque: descarte. Para diminuir o desperdício, congele em porções o que não vai usar logo, como feijão, molhos e carne cozida.
Perguntas frequentes sobre a geladeira
Qual a temperatura ideal da geladeira?
A recomendação de segurança alimentar é manter os alimentos refrigerados a 5 °C ou menos. O freezer deve ficar em torno de -18 °C. Evite abrir a porta muitas vezes e deixá-la aberta por muito tempo.
Quanto tempo a comida pronta dura na geladeira?
De forma geral, alimentos prontos bem armazenados devem ser consumidos em poucos dias, idealmente em até três. Arroz, feijão e carnes devem ir para a geladeira logo depois de esfriar um pouco, sem ficar horas fora.
Arroz guardado faz mal?
O arroz cozido que fica muito tempo em temperatura ambiente pode desenvolver bactérias que causam intoxicação alimentar. Guarde na geladeira o quanto antes, em pote fechado, e reaqueça bem antes de comer, só a porção que vai consumir.
Como aproveitar sobras para fazer outra refeição?
Arroz vira bolinho, arroz de forno ou arroz frito com ovo e legumes; feijão vira caldo ou tutu; legumes murchos vão para sopas e refogados; pão amanhecido vira torrada ou farinha de rosca. Combinar o que sobrou com ovos é um dos jeitos mais rápidos de montar uma refeição.